
La loi géorgienne n° 1888, en vigueur depuis le 16 octobre 2026, repousse du 1er janvier 2029 au 1er janvier 2033 l’exonération de TVA, avec droit à déduction, pour les livraisons d’immeubles dans d’anciens projets inachevés. Elle concerne promoteurs, banques et acquéreurs de ces projets. Les achats ordinaires dans le neuf ou l’ancien ne sont pas touchés. Situation au 23 octobre 2026.
Ce que dit le texte
La loi n° 1888-VIმს-XIმპ modifie le Code des impôts de la Géorgie. Émise le 15 octobre 2026, elle a été publiée le 16 octobre au journal législatif Matsne et s’applique dès sa publication. Un avis du Service des revenus du 19 octobre confirme la prolongation.
Regardons au-delà de la façade : le dispositif est étroit. Il vise l’article 309, alinéa 79, c’est-à-dire un régime transitoire pour de vieux chantiers.
| Élément | Avant | Maintenant |
|---|---|---|
| Fin de l’exonération (art. 309, al. 79) | 1er janvier 2029 | 1er janvier 2033 |
| Livraisons couvertes | jusqu’au 1er janvier 2029 | du 1er janvier 2015 au 1er janvier 2033 |
| Délai pour l’acte de mise en service | non vérifié | jusqu’au 1er janvier 2033 |
Je n’ai pas vu l’ancienne rédaction de l’article : la date de 2029 vient de l’avis du Service des revenus et de la presse.
Qui est concerné, qui ne l’est pas
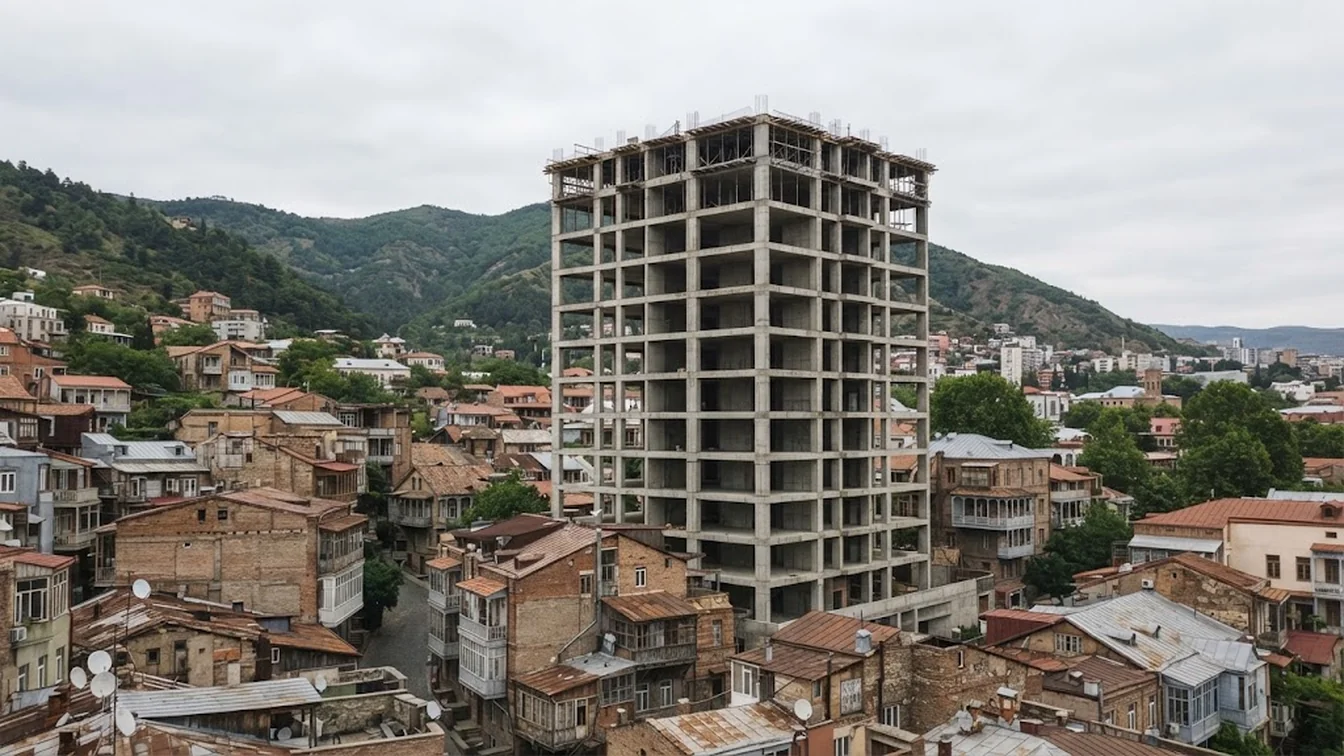
- Acquéreurs dans un ancien projet à l’arrêt : le promoteur et sa banque gagnent du temps pour terminer. Le risque de non-achèvement demeure.
- Promoteurs et banques qui financent : ce sont les bénéficiaires concrets.
- Acheteurs de neuf ordinaire ou d’ancien : aucun changement. Il ne s’agit pas d’une réforme générale de la TVA immobilière.
- Propriétaires bailleurs : pas d’effet direct.
À titre de comparaison, il ne faut pas y voir une règle générale de la TVA immobilière : c’est un régime d’exception réservé à de vieux projets.
Ce qui n’est pas confirmé
D’après mon expérience avec mes clients, la question tombe vite : quels projets sont éligibles ? Le texte que j’ai lu ne le dit pas, seuls les points a et d de l’alinéa 79 sont modifiés. Georgia Today évoquait le 13 octobre des projets lancés avant le 8 août 2008 et toujours inachevés, mais c’est une information de presse. Je n’ai pas non plus retrouvé le résultat des votes en deuxième et troisième lectures. La loi n’indique ni taux ni seuils chiffrés.
Prescription
Le nouvel alinéa 81-2 fixe des délais de prescription pour les opérations exonérées : 18 ans pour 2015, un an de moins chaque année suivante, 4 ans pour 2029. L’avis du Service des revenus cite l’alinéa 81(2) : vérifiez dans le PDF officiel.
Une erreur que je vois souvent chez les acheteurs
Prendre un avantage fiscal pour une garantie de livraison. Avant de signer, vérifiez ce point : je vous explique pourquoi. Une exonération réduit un coût du promoteur, elle ne construit pas les étages.
- Demandez par écrit si le projet relève de l’article 309.
- Faites préciser l’état de la mise en service et le plan de la banque pour finir le chantier.
- Que prévoit le contrat si l’exonération ne s’applique pas ?
Questions fréquentes
Achète-t-on désormais sans TVA en Géorgie ?
Non. Seuls les anciens projets inachevés sont visés.
Depuis quand ?
Depuis le 16 octobre 2026.
Jusqu’à quand est-ce prolongé ?
Jusqu’au 1er janvier 2033.
Sources officielles
- Loi n° 1888-VIმს-XIმპ, Matsne (texte géorgien)
- Code des impôts de la Géorgie avec liste des modifications, Matsne
Vérifié le 23 octobre 2026. Informations générales, ne constituant pas un conseil juridique ou fiscal. Les règles peuvent changer ; confirmez les détails auprès du Service des revenus géorgien et d’un avocat.